|
节前因相关产品纯MDI下游从1月底陆续放假,供应端累库压力下,整体开工负荷下调,市场供应量下降。下游行业节前备仓量有限,节后存一定补仓需求,待节后需求恢复,供应端控盘力尚存,节后 聚合MDI市场在供应难放量背景下有望延续上涨。 一、 节中MDI工厂降负 开工负荷维持6-8成 国内MDI工厂装置运行动态
因纯MDI下游行业春节前离场时间早,首先从浆料市场开始,率先大面积停车放假。而随后鞋底原液、TPU因年尾临近,陆陆续续开始停车放假。氨纶中小型企业放假数量亦多于往年同期水平,春节假期内存个别主力TPU工厂以及氨纶大厂保持低负运行状态。受此影响,纯MDI消费力大幅下降,厂家出现部分累库现象,工厂纷纷在节前调节负荷,整体开工负荷下降。 二、 下游节前备仓量有限 节后待恢复开工状态
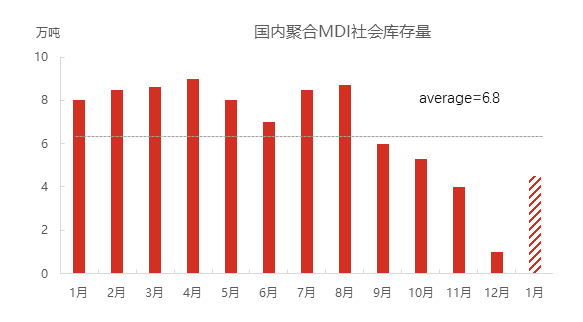
节前, 聚合MDI市场社会库存持续维持低位,一方面,聚合MDI工厂从十月下旬后,多套主力装置陆续停车检修,且市场较往年同期水平检修时间更长;另一方面,12月、1月全国气氛骤降,下游买盘以及消耗能力较弱,担心价格走跌预期,代理商以及下游工厂维持背对背以及刚需跟进模式。综合两方面因素,导致春节前期货源流通相对单一,社会库存位较往年同期水平维持低位状态。一月份社会库存低于6万吨,在去年全年均库存之下。 三、 代理商入市积极性较高 市场活络度升温 代理商从2月15日开始陆陆续续入场,入场时间较去年提前3-5天,且关注度随着参与者增加而升温。通常情况下,代理商的参与能短周期调控现货量,从而造成市场短时间内供应紧张,从而影响市场价格波动幅度。随着近期代理商提前入市,聚合MDI市场参与活络度升温。 四、 海外市场价格高位支撑 落实待交投放量 红海危机仍在持续发酵,胡塞武装袭击集装箱船导致红海和苏伊士运河通行受限及船舶绕航,其直接影响是集装箱短缺和船舶运力减少,近期海外包括欧洲、中东、东南亚、南亚等多地区产量较少,且产品成本增加,导致价格上行。东南亚聚合MDI执行1900-2000美元/吨CIF;南亚报盘1900-1950美元/吨CIF;中东地区报盘1950-2050美元/吨CIF;欧洲地区报盘价格1900-2000欧元/吨 CIF。与除夕前三周均价比,东南亚地区聚合MDI上调150-200美元/吨,南亚上调100美元/吨,中东地区上调100-200美元/吨,欧洲地区上调50-100欧元/吨。海外市场价格上行启动,需求端待跟进支撑,市场缓慢消化整理。 预测:聚合MDI节后供应难放量市场涨势望延续 供方库存维持低位,且海外价格上调,出口存部分带动,节内因纯MDI压力,供方负荷下调,叠加各家分离装置比例调整,聚合MDI整体产出比缩量,整体供应端压力不大。随着节后需求待恢复,国内聚合MDI市场有望延续涨势。
| 
 ||小黑屋|手机版|聚氨酯联盟网
( 粤ICP备12003825号-2 )



 窥视卡
 雷达卡


 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 显身卡


